

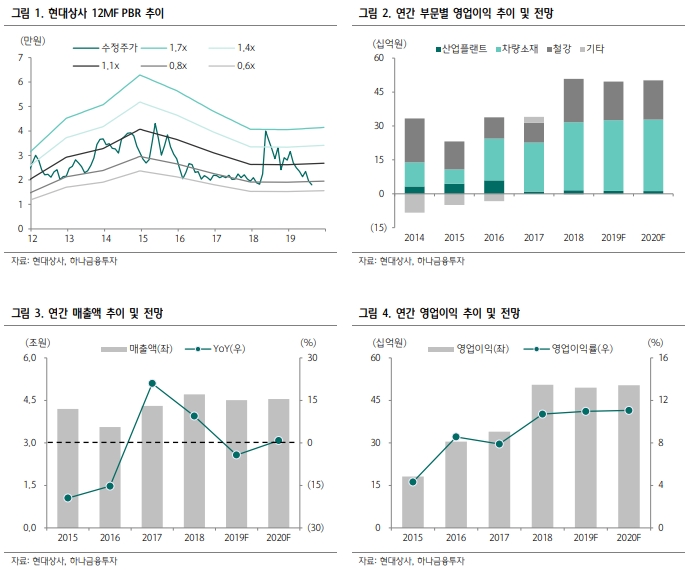
11일 하나금융투자는 "상사 비즈니스 특성상 보호무역이 강화되는 국면에서 기존 네트워크 활용가치가 높아지며 신규 수요가 발생하는 상황"이라면서 "범현대계열 매출을 기반으로 판매실적 개선세는 지속적으로 나타날 전망"이라고 내다봤다.
하나금융투자 유재만 연구원은 "최근 국내 금융시장 조정으로 주가는 크게 조정 받았으며 본질적인 기업가치와 관계없던 대북 모멘텀도 대부분 해소됐다"면서 "2019년 PER 30.5배, PBR 0.8배지만 일회성 비용을 감안한 PER은 8.6배 수준으로 밸류에이션 부담이 높지 않다"고 평가했다.
유 연구원은 "현대상선의 2분기 매출액은 1.2조원으로 전년대비 5.7% 증가했으며 특히 사업부문 전반적으로 외형성장을 기록한 가운데 산업플랜트는 2015년 1분기 이후 처음으로 전년대비 매출액이 증가했다"면서 "다만 영업이익은 116억원으로 전년대비 7.1% 감소했는데 이는 이익이 지속적으로 증가했던 철강 부문이 전년대비 소폭 부진했기 때문"이라고 분석했다.
유 연구원은 "최근 글로벌 보호무역주의 기조 강화 영향으로 미국 상무부에서 미국향 강관수출에 대해 반덤핑 관세를 부과했고 이에 일회성 손실 110억원을 인식했기 때문에 영업이익률은 전년대비 0.1%p 하락한 1.0%를 기록하고 순이익은 -14억원을 기록하며 적자전환했다"고 설명했다.
마지막으로 유연구원은 "지난 6월 이 회사는 사모부동산 투자신탁 수익증권에 300억원 투자를 결정했다"면서 "안정적인 실적을 바탕으로 사업포트폴리오를 다각화하려는 노력이며 긍정적으로 판단된다"고 밝혔다.
정지원 빅데이터뉴스 기자 news@thebigdata.co.kr
<저작권자 © 빅데이터뉴스, 무단 전재 및 재배포 금지>