

박민규 의원, 서민금융진흥원 제출자료 분석... 지난해 완제자 중 은행권 이용 16.7%
저축은행 33.6%·카드 29.2%·대부업 12.0%... 은행권보다 2금융권 이용 많아
박민규 "성실상환 이력 신용평가 반영하고 기초대출상품 검토해야"
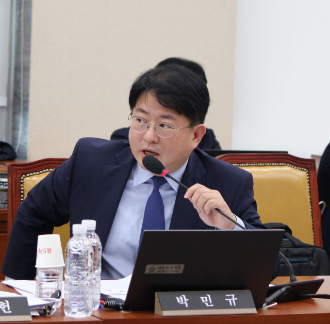
국회 정무위원회 소속 박민규 의원(관악갑)이 서민금융진흥원으로부터 제출받은 자료를 분석한 결과, 정책서민금융을 모두 갚은 뒤 1년 이내 신용대출을 받은 차주 가운데 은행권 신용대출을 이용한 비중은 지난해 16.7%에 그쳤다. 올해 상반기에는 10.8%까지 떨어졌다.
박 의원이 공개한 자료를 보면, 직전 연도에 정책서민금융을 상환하고 2025년 신용대출을 개설한 차주는 20만1903명, 대출금액은 4조6504억원이었다. 이 가운데 은행권 신용대출 개설자는 3만3688명으로 전체의 16.7%였고, 대출금액은 6790억원에 머물렀다.
반면 2금융권 이용은 은행권을 크게 웃돌았다. 저축은행 이용자가 6만7931명(33.6%)으로 가장 많았고, 카드업권 5만8967명(29.2%), 대부업 2만4260명(12.0%), 캐피탈 1만3191명(6.5%) 순이었다. 대출금액도 저축은행 1조3746억원, 카드업권 9097억원으로 은행권을 앞섰다.
박 의원은 은행권 이용 감소 추세에 주목했다. 은행권 신용대출 개설자는 2023년 4만8333명에서 2025년 3만3688명으로 2년 새 30.3% 줄었다. 같은 기간 완제자 중 은행권 이용 비중도 25.2%에서 16.7%로 8.5%포인트 하락했다.
박 의원실은 은행권이 건전성 관리와 가계대출 총량 관리 과정에서 고신용·우량차주 위주로 대출을 공급하면서 신용이력이 부족한 중·저신용자 대출을 기피하고 있다고 분석했다.
은행권이 중·저신용자 대출에 소극적인 사이 정책서민금융의 역할은 커지고 있다. 서민금융진흥원 자료에 따르면 수요 대비 정책서민금융 공급 비율은 2021년 4.7%에서 4년 연속 상승해 2025년 10.4%에 이르렀다. 올해는 14.3% 수준에 달할 것으로 전망된다.
박민규 의원은 "정책서민금융 이용 후 상환능력을 입증했음에도 은행권 대출로 안착하지 못하고, 정책서민금융을 다시 이용하는 사례가 늘고 있다. 대부업이나 캐피탈을 이용하는 경우도 적지 않다"며 "성실상환이 다음 단계의 금융 이용으로 이어지지 못한다면 크레딧 빌드업의 취지가 무색해진다"고 지적했다.
이어 박 의원은 "크레딧 빌드업이 성공하려면 성실상환 이력을 신용평가에 반영하고, 상환능력을 입증한 중·저신용자를 위한 기초대출상품 도입을 검토해야 한다"고 강조했다.
김성민 빅데이터뉴스 기자 ksm@thebigdata.co.kr
<저작권자 © 빅데이터뉴스, 무단 전재 및 재배포 금지>