

금융사기는 보통 총책·현금 전달책·인출책·명의 대여자 등 여러 단계로 나뉘어 움직인다. 여기서 “알바인 줄 알고 통장·카드를 빌려줬다”, “시킨 대로 현금만 찾아 전달했다”는 사람들도, 수사에서는 사기 공범이나 전자금융거래법 위반으로 함께 조사받을 수 있다. 반복된 거래, 과도한 수수료, 설명 내용 등을 토대로 ‘정말 몰랐는지’가 핵심 쟁점이 된다.
반대로 명백한 피해자의 입장이라면 속도와 기록이 중요하다. 송금 직후라면 즉시 은행과 경찰에 연락해 지급정지를 요청하고, 사기범과 주고받은 문자·메신저·통화녹음, 계좌 이체 내역을 그대로 보존해야 한다. 중간에서 돈을 받은 계좌 명의인과 인출책에 대해서는 형사고소와 별도로 민사 절차까지 염두에 두는 것이 좋다.
문제가 되는 건 한 사건 안에서 ‘피해자이자 가담자’ 위치에 놓인 사람들이다. 저금리 대출을 믿고 인증서와 계좌 정보를 넘겼는데, 그 계좌가 다른 피해자의 돈이 오가는 통로가 된 경우가 대표적이다. 예를 들어, 저금리 대출을 믿고 인증서와 계좌 정보를 제공했으나 그 계좌가 다른 피해자의 자금이 오가는 통로가 된 경우가 대표적이다. 이때 처음 어떤 설명을 들었는지, 언제부터 이상 징후를 인지했는지, 이후 어떤 조치를 취했는지에 따라 형사 책임의 범위가 크게 달라질 수 있다.
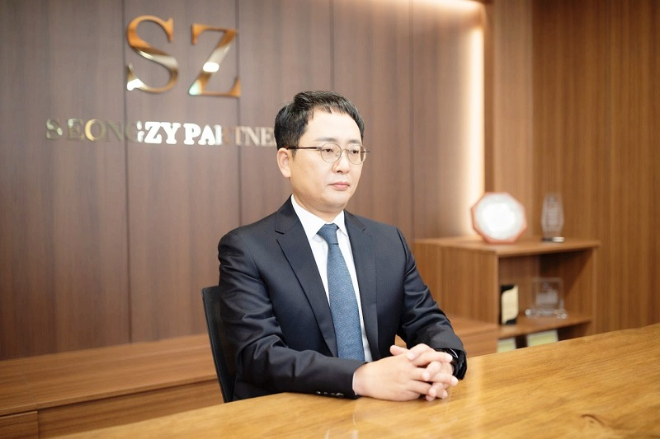
법무법인 성지파트너스 김한수 대표변호사는 “요즘 금융사기는 피해자의 절박함을 이용해, 일부를 다시 범행에 끌어들이는 방식으로 진화하고 있다”며 “단순 피해 신고로 끝날 상황을 ‘나도 속았다’는 말만 믿고 방치했다가, 오히려 공범 의심까지 받는 일이 없도록 초기에 자신의 역할과 정황을 꼼꼼히 정리해 둘 필요가 있다”고 조언한다. 이어 “수상한 대출·투자 제안은 애초에 응하지 않는 것이 최선이고, 이미 관여된 뒤라면 감정적인 해명보다 형사·민사 대응을 함께 검토하는 것이 안전하다”고 덧붙였다.
이병학 빅데이터뉴스 기자 lbh@thebigdata.co.kr
<저작권자 © 빅데이터뉴스, 무단 전재 및 재배포 금지>