

매출 6조 돌파에도 영업이익 전년比 48%·직전 분기比 76% 급감
판관비 73% 급증…지급수수료만 누적 2666억, 판관비의 42%
미주 지역 누적 영업손실 1640억…이자비용 분기 700억 육박
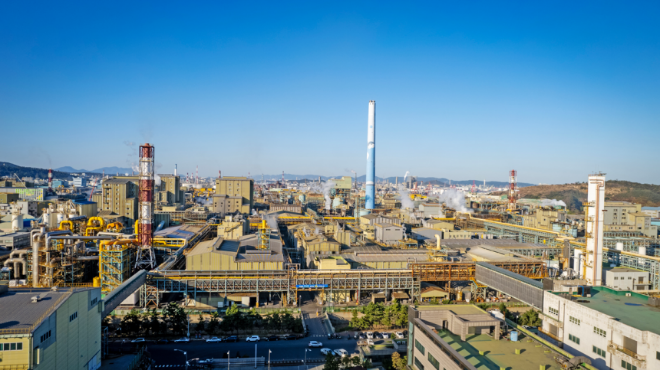
20일 금융감독원 전자공시와 업계 등에 따르면 고려아연은 아연·연·동 등 비철금속을 제련하는 세계 최대 아연 제련기업이다. 고려아연은 영풍·MBK파트너스 연합과 경영권 분쟁을 이어가고 있다.
고려아연의 3분기 연결 기준 매출은 전년 동기 대비 46.3% 증가한 6조861억원을 기록했다. 하지만 같은 기간 연결 영업이익은 48.2% 감소한 1417억원에 그쳤다. 직전 분기 영업이익 5871억원과 비교하면 75.9% 줄었다.
고려아연의 3분기 영업이익률은 2.3%로 직전 분기 9.2%보다 6.9%p, 전년 동기 6.6%보다 4.3%p 하락했다. 2021년 이후 분기 기준 최저치다.
수익성 악화의 1차 원인은 원가 부담이다. 제련수수료(TC) 하락과 귀금속 시황 약세, 원·달러 환율 하락 등이 겹치면서 3분기 매출원가는 5조7421억원으로 불어났다. 제련수수료는 광산업체가 제련소에 광석 가공 대가로 지급하는 금액이다.
해외 종속회사의 부진도 수익성을 끌어내렸다. 남미 등 미주 지역 종속회사의 분기 영업손실은 1분기 502억원, 2분기 440억원에 이어 3분기 698억원으로 커졌다. 미주 지역의 3분기 누적 영업손실은 1640억원으로 지난해 같은 기간 70억원 흑자에서 적자로 돌아섰다. 이는 미국 전자폐기물 재활용·트레이딩 자회사의 부진과 총 10조9000억원 규모로 추진 중인 미국 제련소 프로젝트 '크루서블(Crucible)'의 착공 전 비용이 영향을 미친 것으로 풀이된다.
판매비와 관리비(판관비)도 크게 늘었다. 3분기 연결 판관비는 2023억원으로 전년 동기 대비 73.1% 증가했다. 3분기 누적 판관비는 6310억원으로 이미 지난해 연간 판관비 5696억원을 넘어섰으며, 연말에는 8000억원을 웃돌 것으로 전망된다.
판관비 증가를 이끈 항목은 지급수수료다. 3분기 누적 지급수수료는 2666억원으로 전체 판관비의 42.3%를 차지했다. 판관비에서 지급수수료가 차지하는 비중은 2021년 18.7%, 2023년 21.0% 수준이었다.
업계에서는 영풍·MBK파트너스와의 경영권 분쟁이 길어지면서 대형 로펌과 자문사 선임 비용 등이 집중적으로 지출된 결과로 보고 있다.
차입금 증가에 따른 금융비용 부담도 커졌다. 고려아연의 총차입금은 8조1654억원, 순차입금은 6조5448억원으로 늘었다. 분기 이자비용은 1분기 537억원에서 3분기 699억원으로 증가했다.
영업이익으로 이자비용을 얼마나 감당할 수 있는지 보여주는 이자보상배율은 1분기 13.9배에서 3분기 2.0배로 떨어졌다. 3분기에 번 영업이익이 이자비용의 2배 남짓에 그쳤다는 얘기다.
업계 안팎에서는 제련 마진 축소와 해외 신사업 초기 비용에 경영권 분쟁에 따른 일회성 지출까지 겹치며 재무 건전성에 경고등이 켜졌다는 목소리도 제기된다. 일각에서는 최윤범 회장 개인의 경영권 방어에 막대한 회삿돈이 들어가는 게 상식적이지 않다는 지적도 나온다.
조재훈 빅데이터뉴스 기자 cjh@thebigdata.co.kr
<저작권자 © 빅데이터뉴스, 무단 전재 및 재배포 금지>